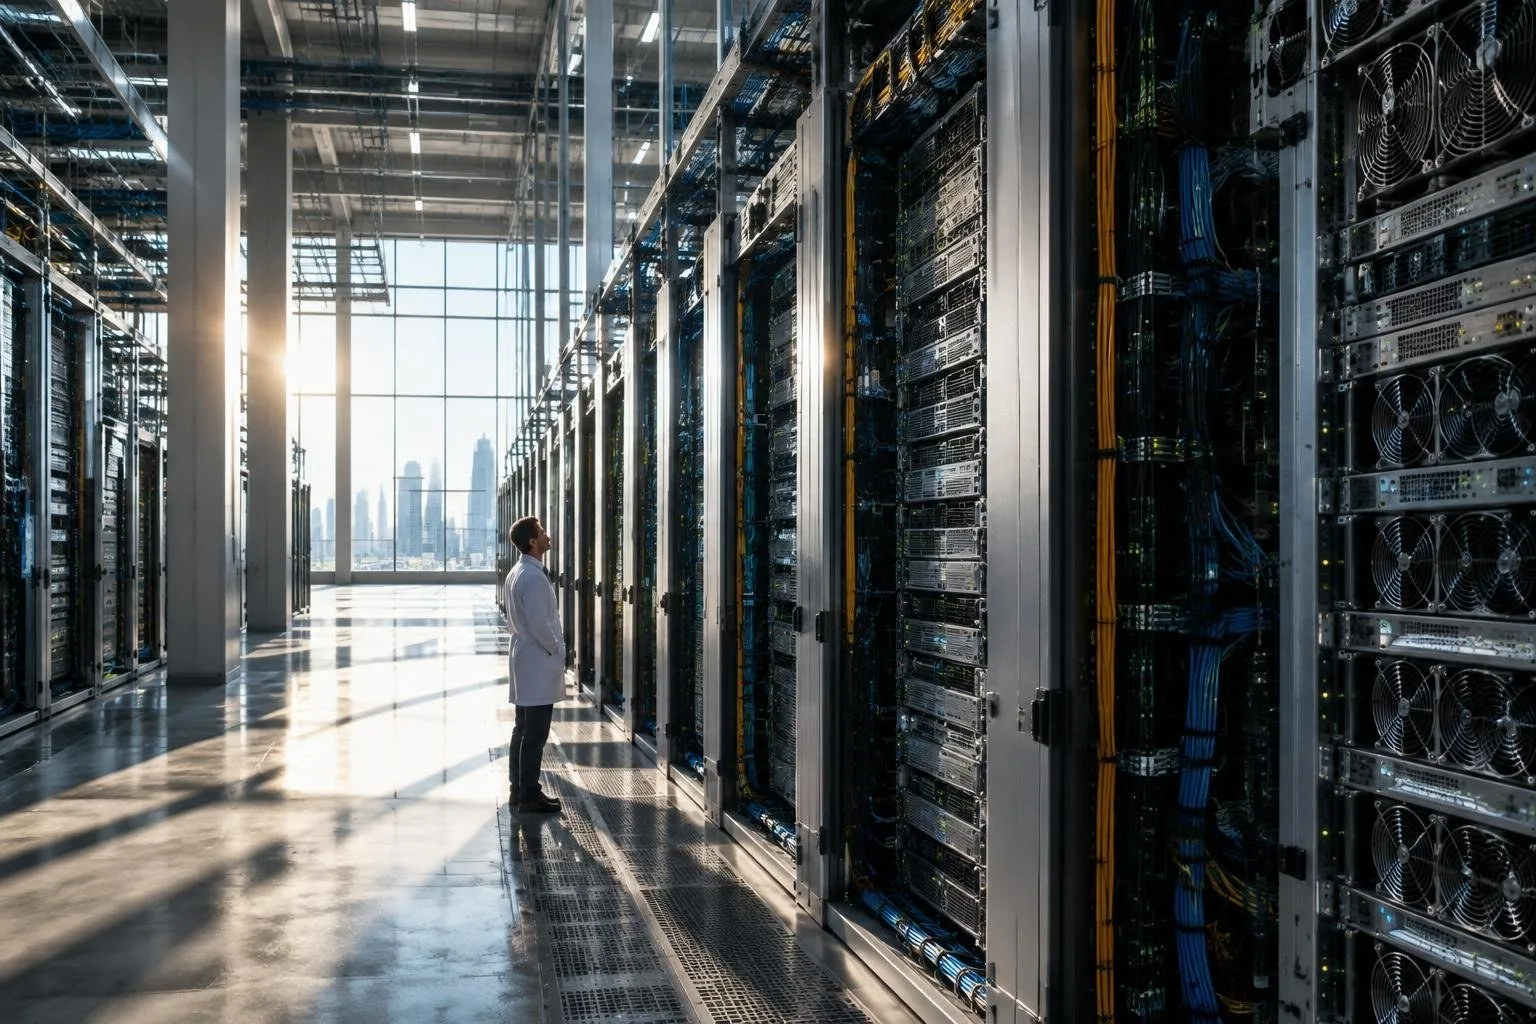
AI-ecosysteem: chips, datacenters, energie en softwarelagen
Het AI-ecosysteem bestaat uit een reeks onderling verbonden componenten: gespecialiseerde chips, de fysieke infrastructuur van datacenters, de energie die die infrastructuur aandrijft, en de software-lagen die algoritmen realiseert. Samen bepalen deze lagen de economische dynamiek van elke AI-investering, van start-up tot beursgenoteerd bedrijf.
Begrip van deze structuur is essentieel omdat kapitaalbeslissingen vaak worden beïnvloed door de onderliggende kostenstructuur en winstgevendheid. Een overzichtelijke analyse helpt beleggers om de juiste balans te vinden tussen risico en rendement, los van de opschudding die vaak rond AI-hype ontstaat.
Hardwarelaag: AI-chips en hun waardeketen
Speciale AI-chips, van GPU’s tot Tensor Processing Units, vormen de ruggengraat van compute-intensieve modellen. De productieketen omvat ontwerp-bedrijven (fabless), foundries die de wafels fabriceren, en assemblage-partners die de chips in servers integreren. Elke fase kent eigen marges: ontwerpkosten zijn hoog en kapitaalintensief, terwijl productie-schalen kunnen zorgen voor lagere variabele kosten per eenheid. Gefundeerde bedrijven met eigen IP of langdurige foundry-relaties behalen doorgaans hogere brutomarges dan pure contractfabrikanten.
Infrastructuur: Datacenters en energiebehoeften
Datacenters vertalen de rekenkracht van AI-chips naar bruikbare diensten. Ze vereisen grote hoeveelheden stroom, koeling en fysieke beveiliging. De energiekosten vormen meestal 30-40 % van de operationele uitgaven, waardoor energie-efficiëntie een cruciale competitieve factor is. Vastgoed- en bouwkosten, evenals depreciation van server-hardware, dragen bij aan de hoge kapitaalintensiteit van de sector.
Software-stapel: Frameworks, modellen en licentie-structuren
Op de bovenste laag staan ontwikkel- en runtime-omgevingen, model-bibliotheken en cloud-gebaseerde AI-diensten. Licentiekosten variëren van open-source (gratis, maar met ondersteunings-kosten) tot propriëtaire platforms met royalty-modellen per compute-uur. Deze rechten beïnvloeden de margeprofielen van software-leveranciers: schaalbare SaaS-modellen kunnen zeer hoge brutomarges opleveren, terwijl licentie-gebaseerde verkoop vaak lagere, maar stabiele, marges genereert.
Financiële dynamiek: cycli, kapitaalintensiteit en marges
De sector kent duidelijke cycli: innovatie-pieken leiden tot verhoogde vraag naar nieuwe chips, waardoor de productie-capaciteit tijdelijk onder druk staat; daarna volgt een consolidatiefase waarin overcapaciteit en prijsdruk de marges aantasten. Door de combinatie van hoge kapitaalintensiteit en relatief lange afschrijvingsperioden hebben bedrijven vaak een sterk afhankelijk kasstroom-profiel, waardoor ze gevoelig zijn voor rente-veranderingen.
Strategieën voor spreiding en waardering zonder hype
Investeerders kunnen risico’s beperken door exposure te spreiden over alle lagen van het ecosysteem: een deel in chip-fabless bedrijven, een deel in datacenter-operators of REIT’s, en een deel in software-platforms. Bij waardering is het belangrijk om cash-flow-modellen te baseren op realistische capaciteits- en energie-scenario’s, in plaats van op optimistische groeiverwachtingen die vaak door hype worden aangedreven. Een grondige analyse van margeprofielen per laag biedt een beter beeld van de onderliggende winstpotentie.
Het monitoren van de verhouding tussen energie-verbruik per compute-eenheid en de bijbehorende kapitaalintensiteit geeft een vroegtijdig signaal over eventuele druk op marges, waardoor beleggers tijdig kunnen bijsturen.